Domain e-ware.de kaufen?
Wir ziehen mit dem Projekt
e-ware.de um.
Sind Sie am Kauf der Domain
e-ware.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain e-ware.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **


Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
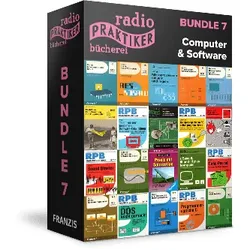
Radio-Praktiker Bücherei E-Book-Bundle 7 - Computer & SoftwareErgründen Sie die Epoche, die den Siegeszug des Personal Computers einläutete! Erinnern Sie sich noch an den unvergleichlichen Charme, als die ersten Heimcomputer wie der C64 die Wohnzimmer eroberten, grüne Bildschirmzeichen erste BASIC-Zeilen anzeigten und Betriebssysteme wie CP/M oder MS-DOS den Grundstein für die moderne EDV legten? Die Evolution von ersten Mikrocomputer-Steuerungen über klassische Programmiersprachen wie C und Turbo Pascal bis hin zur Geburtsstunde der PC-Multimediatechnik und Datenfernübertragung markierte eine der aufregendsten Phasen der Technikgeschichte. Über viele Jahre hinweg Begleiter dieses digitalen Aufbruchs war die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag. Sie verstand es wie keine zweite Buchreihe, die Funktionsweise von Betriebssystemen, Programmiersprachen, Software-Architekturen und Computer-Hardware kompromisslos praxistau...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acronis Zubehör Software (VPBAVFLOS21)Produktbeschreibung: Acronis Cyber Protect Backup Advanced Public Cloud - Abo-Lizenz Co-Termination (Erneuerung) (1 Tag) - 3 virtuelle Maschinen, Produkttyp: Abo-Lizenz Co-Termination (Erneuerung) - 1 Tag, Kategorie: Online- & Appliance-basierte Services - Online-Datensicherung, Sicherheitsmanagement, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 3 virtuelle Maschinen, Lizenzdetails: ESD2,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ipc-computer Notebook-Akku Akku HW03 REPLACE (B-Ware) 11.40 V 4150 mAh IPC-ComputerDie IPC-Computer Akkus bieten eine günstigere Alternative zu den originalen Akkus. Entfesseln Sie die ursprüngliche Leistung und Laufzeit Ihres Notebooks mit unserem ipc-computer Ersatzakku. Mit über 10 Jahren Erfahrung im Bereich Notebook-Akkus steht ipc-computer für höchste Qualität und Sicherheit. Vertrauen Sie auf ipc-computer für eine mobile Erfahrung der Extraklasse, damit Ihr Notebook länger leistungsfähig bleibt und Sie stets produktiv arbeiten können.35,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Radio-Praktiker Bücherei E-Book-Bundle 7 - Computer & SoftwareErgründen Sie die Epoche, die den Siegeszug des Personal Computers einläutete! Erinnern Sie sich noch an den unvergleichlichen Charme, als die ersten Heimcomputer wie der C64 die Wohnzimmer eroberten, grüne Bildschirmzeichen erste BASIC-Zeilen anzeigten und Betriebssysteme wie CP/M oder MS-DOS den Grundstein für die moderne EDV legten? Die Evolution von ersten Mikrocomputer-Steuerungen über klassische Programmiersprachen wie C und Turbo Pascal bis hin zur Geburtsstunde der PC-Multimediatechnik und Datenfernübertragung markierte eine der aufregendsten Phasen der Technikgeschichte. Über viele Jahre hinweg Begleiter dieses digitalen Aufbruchs war die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag. Sie verstand es wie keine zweite Buchreihe, die Funktionsweise von Betriebssystemen, Programmiersprachen, Software-Architekturen und Computer-Hardware kompromisslos praxistau...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acronis Zubehör Software (VPBAVFLOS21)Produktbeschreibung: Acronis Cyber Protect Backup Advanced Public Cloud - Abo-Lizenz Co-Termination (Erneuerung) (1 Tag) - 3 virtuelle Maschinen, Produkttyp: Abo-Lizenz Co-Termination (Erneuerung) - 1 Tag, Kategorie: Online- & Appliance-basierte Services - Online-Datensicherung, Sicherheitsmanagement, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 3 virtuelle Maschinen, Lizenzdetails: ESD2,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
ipc-computer Notebook-Akku Akku HW03 REPLACE (B-Ware) 11.40 V 4150 mAh IPC-ComputerDie IPC-Computer Akkus bieten eine günstigere Alternative zu den originalen Akkus. Entfesseln Sie die ursprüngliche Leistung und Laufzeit Ihres Notebooks mit unserem ipc-computer Ersatzakku. Mit über 10 Jahren Erfahrung im Bereich Notebook-Akkus steht ipc-computer für höchste Qualität und Sicherheit. Vertrauen Sie auf ipc-computer für eine mobile Erfahrung der Extraklasse, damit Ihr Notebook länger leistungsfähig bleibt und Sie stets produktiv arbeiten können.35,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Bryant, Randal E.: Computer Systems: A Programmer's Perspective, Global EditionComputer Systems: A Programmer's Perspective, Global Edition , For courses in Computer Science and Programming Computer systems: A Programmer's Perspective explains the underlying elements common among all computer systems and how they affect general application performance. Written from the programmer's perspective, this book strives to teach students how understanding basic elements of computer systems and executing real practice can lead them to create better programs. Spanning across computer science themes such as hardware architecture, the operating system, and systems software, the Third Edition serves as a comprehensive introduction to programming. This book strives to create programmers who understand all elements of computer systems and will be able to engage in any application of the field--from fixing faulty software, to writing more capable programs, to avoiding common flaws. It lays the groundwork for students to delve into more intensive topics such as computer architecture, embedded systems, and cybersecurity. This book focuses on systems that execute an x86-64 machine code, and recommends that students have access to a Linux system for this course. Students should have basic familiarity with C or C++. MasteringEngineering ® not included. Students, if MasteringEngineering is a recommended/mandatory component of the course, please ask your instructor for the correct ISBN and course ID. MasteringEngineering should only be purchased when required by an instructor. Instructors, contact your Pearson representative for more information. MasteringEngineering is an online homework, tutorial, and assessment product designed to personalize learning and improve results. With a wide range of interactive, engaging, and assignable activities, students are encouraged to actively learn and retain tough course concepts. , > , Auflage: 3rd Edition, Erscheinungsjahr: 20180228, Produktform: Kartoniert, Autoren: Bryant, Randal E.~O'Hallaron, David R., Auflage: 16003, Auflage/Ausgabe: 3rd Edition, Seitenzahl/Blattzahl: 1120, Fachschema: Architektur (EDV)~Rechnerarchitektur~EDV / Theorie / Programmieren / Datenstrukturen~Informationstechnologie~IT~Technologie / Informationstechnologie~EDV / Theorie / Allgemeines, Fachkategorie: Computerprogrammierung und Softwareentwicklung~Elektrotechnik~Elektronik, Nachrichtentechnik~Informationstechnik (IT), allgemeine Themen, Imprint-Titels: Pearson Higher Education, Warengruppe: HC/Informatik, Fachkategorie: Rechnerarchitektur und Logik-Entwurf, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson, Verlag: Pearson, Verlag: Pearson Education Limited, Länge: 231, Breite: 187, Höhe: 48, Gewicht: 2364, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knuth, Donald E.: The Art of Computer Programming, Volume 4BThe Art of Computer Programming, Volume 4B , Combinatorial Algorithms , Federungsset > Sportfederung , Erscheinungsjahr: 202112, Produktform: Leinen, Autoren: Knuth, Donald E., Themenüberschrift: COMPUTERS / Programming / General, Fachschema: Algorithmus~Programmiersprachen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Imprint-Titels: Pearson Professional, Warengruppe: HC/Programmiersprachen, Fachkategorie: Algorithmen und Datenstrukturen, Thema: Verstehen, Text Sprache: eng, Seitenanzahl: XVII, Seitenanzahl: 714, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Verlag: Pearson Education Limited, Länge: 236, Breite: 173, Höhe: 49, Gewicht: 1750, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281444565,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.